Mua nhà lần đầu: đọc bảng giá và kiểm tra pháp lý trước khi đặt cọc
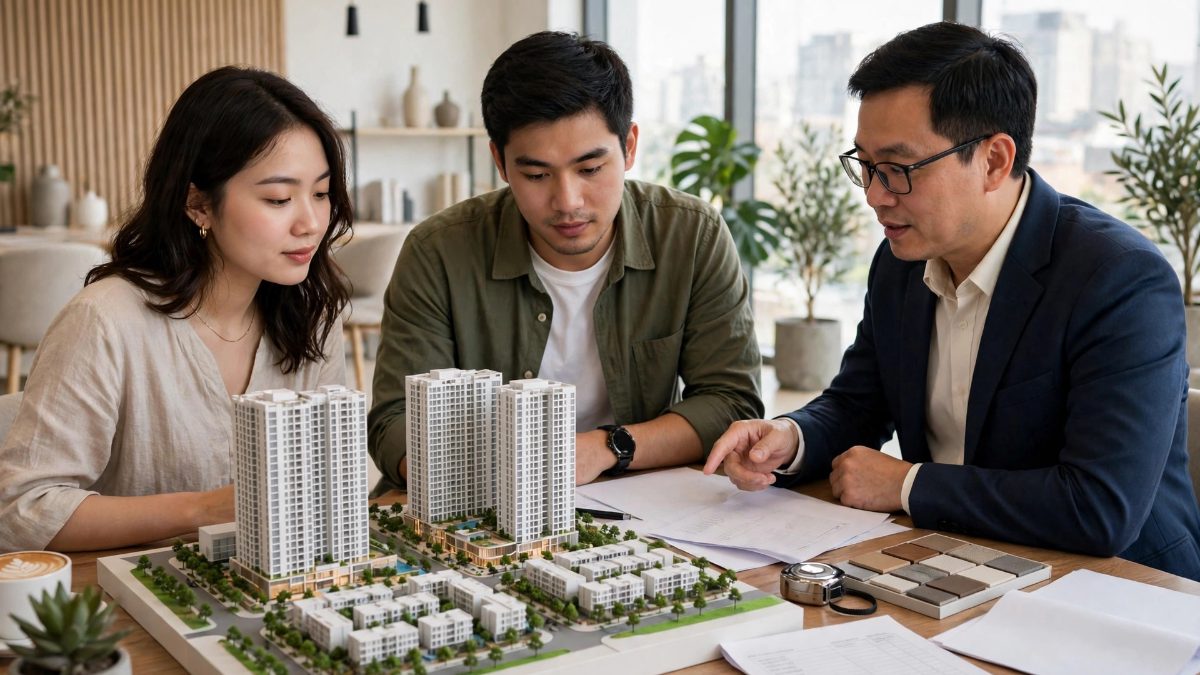
Bảng giá căn hộ chỉ là điểm bắt đầu. Người mua nhà lần đầu cần biết cách đọc các khoản phí đi kèm, kiểm tra pháp lý dự án và tính toán dòng tiền trước khi ký đặt cọc.
Mua căn nhà đầu tiên là một trong những quyết định tài chính lớn nhất đời người, nhưng nhiều người lại đưa ra quyết định ấy chỉ sau vài buổi xem nhà mẫu và một bảng giá in đẹp. Bảng giá là thứ dễ nhìn nhất, nhưng cũng là thứ dễ gây hiểu lầm nhất. Giá niêm yết trên mỗi mét vuông chưa bao giờ là tổng số tiền người mua phải trả, và căn hộ đẹp nhất trong sa bàn chưa chắc đã là lựa chọn phù hợp nhất với khả năng tài chính của gia đình.
Người mua khôn ngoan không bắt đầu bằng việc hỏi giá bao nhiêu, mà bắt đầu bằng việc hỏi giá đó đã bao gồm những gì. Thuế giá trị gia tăng, kinh phí bảo trì, phí làm sổ, nội thất bàn giao, chỗ để xe, tất cả đều có thể nằm ngoài con số quảng cáo. Một căn hộ được rao giá thấp hơn căn bên cạnh vài triệu đồng mỗi mét vuông hoàn toàn có thể đắt hơn sau khi cộng đủ các khoản phí. Vì vậy, việc đầu tiên cần làm là yêu cầu chủ đầu tư gửi bảng giá chi tiết kèm danh mục các khoản phải nộp, rồi cộng tổng và so sánh trên tổng tiền thực trả, không phải trên đơn giá quảng cáo.
Kiểm tra pháp lý trước khi xem nội thất
Nhà mẫu đẹp đến mấy cũng không thay thế được một bộ hồ sơ pháp lý đầy đủ. Trước khi đặt cọc, người mua nên hỏi chủ đầu tư về giấy chứng nhận quyền sử dụng đất của dự án, giấy phép xây dựng, văn bản chấp thuận đủ điều kiện bán nhà ở hình thành trong tương lai, và tiến độ thực hiện nghĩa vụ tài chính về đất đai. Những giấy tờ này không phải là thủ tục hành chính khô khan, mà là tấm vé bảo đảm cho việc căn hộ có thể sang tên và cấp sổ sau này.
Một dấu hiệu cần lưu ý là cách chủ đầu tư phản ứng khi được hỏi về pháp lý. Đơn vị làm ăn đàng hoàng thường cung cấp hồ sơ nhanh chóng và giải thích rõ ràng từng loại giấy tờ. Ngược lại, nếu nhân viên bán hàng lảng tránh, hứa hẹn sẽ bổ sung sau hoặc giục khách đặt cọc giữ chỗ trước khi xem giấy tờ, người mua nên chậm lại. Tiền đặt cọc một khi đã chuyển đi thì việc lấy lại sẽ tốn nhiều thời gian và công sức, dù lý do có chính đáng đến đâu.
Tính dòng tiền, đừng chỉ tính giá mua
Sai lầm phổ biến thứ hai của người mua nhà lần đầu là chỉ tính giá mua mà quên tính dòng tiền hàng tháng. Một căn hộ trả góp có thể vừa với thu nhập hiện tại, nhưng sẽ trở thành gánh nặng nếu lãi suất tăng hoặc thu nhập giảm. Trước khi ký hợp đồng, hãy lập một bảng chi tiêu thực tế: thu nhập ròng hàng tháng, các khoản chi cố định, khoản trả góp dự kiến, phí quản lý, phí gửi xe, tiền điện nước và một khoản dự phòng cho sửa chữa.
Xem nhà thật, không chỉ xem nhà mẫu
Nhà mẫu được thiết kế để bán hàng, với nội thất được đo ni đóng giày, ánh sáng được tính toán kỹ và diện tích được trình bày theo cách có lợi nhất. Người mua nên yêu cầu xem căn hộ thực tế ở cùng loại diện tích, đo lại kích thước các phòng, kiểm tra hướng nắng, tiếng ồn và tầm nhìn. Một căn hộ hướng tây có thể rất nóng vào buổi chiều, một căn hộ gần thang máy có thể ồn ào vào giờ cao điểm, những điều này nhà mẫu không bao giờ thể hiện.
Cuối cùng, đừng vội vàng. Thị trường luôn có thêm lựa chọn mới, nhưng tiền đặt cọc một khi đã ký thì khó quay đầu. Một tuần suy nghĩ thêm không làm mất đi cơ hội tốt, nhưng một quyết định vội vàng có thể khiến gia đình phải trả giá trong nhiều năm. Mua nhà lần đầu không cần phải hoàn hảo, chỉ cần đủ an toàn về pháp lý, vừa sức về tài chính và phù hợp với cách sống của gia đình trong ít nhất năm đến mười năm tới.
Biên tập viên với nhiều năm rà soát bản thảo, chú trọng tính chính xác và mạch kể rõ ràng.
Bài liên quan
Người mua nhà lần đầu cần chuẩn bị những gì trước khi xuống tiền
Mua nhà lần đầu là quyết định lớn, đòi hỏi sự chuẩn bị kỹ về tài chính, pháp lý và nhu cầu sử dụng thật sự, thay vì chỉ chạy theo cảm xúc hay lời giới thiệu hấp dẫn.
Giải Mã Sức Hút Căn Hộ Bespoke Khải Hoàn Imperial Qua Trải Nghiệm Thực Tế
Khám phá căn hộ chuẩn Bespoke Khải Hoàn Imperial với thiết kế cá nhân hóa, nội thất quốc tế và vị trí đắc địa tại Bình Dương. Xem chi tiết trải nghiệm thực tế ngay!
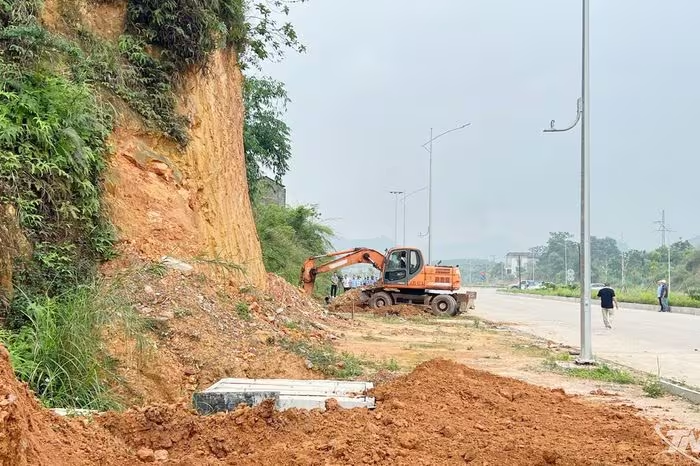
Thái Nguyên quyết liệt bảo đảm mặt bằng thi công đường Bắc Sơn kéo dài
UBND xã Đại Phúc (Thái Nguyên) quyết liệt bảo vệ thi công Dự án đường Bắc Sơn kéo dài tại Km8+550, đảm bảo tiến độ hạ tầng và an ninh trật tự. Xem chi tiết ngay!
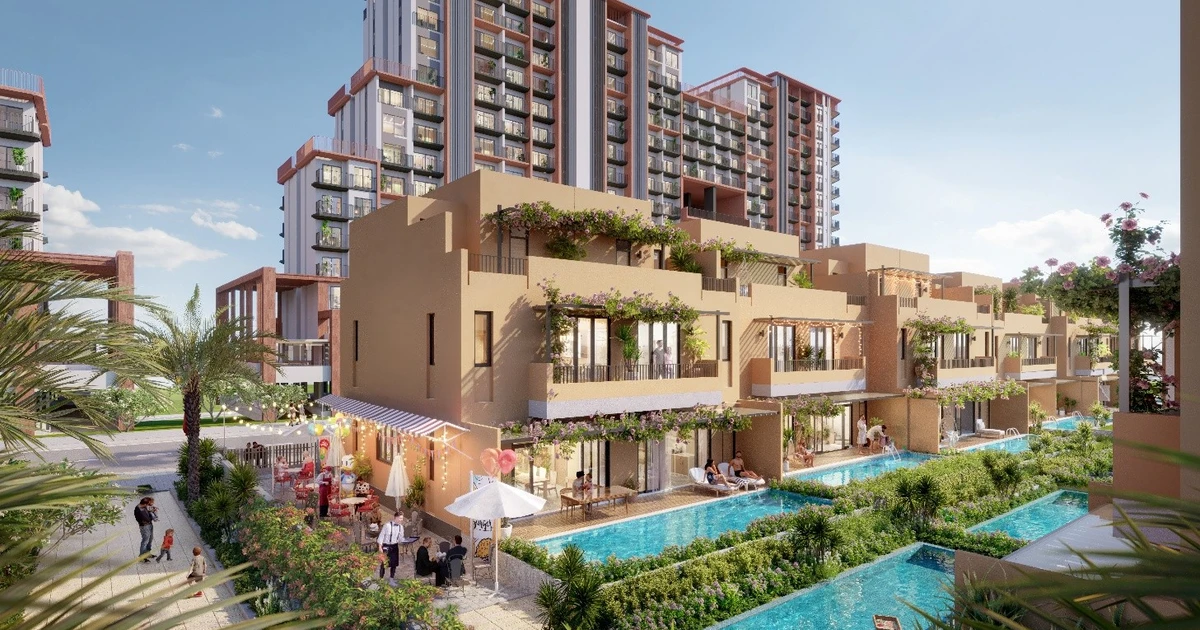
Sông Town CaraWorld: Chiến lược tối ưu dòng tiền từ BĐS biển Cam Ranh
Khám phá chiến lược khai thác dòng tiền bền vững tại nhà phố biển Sông Town CaraWorld Cam Ranh thông qua mô hình lưu trú kết hợp dịch vụ độc đáo. Xem ngay!